Avalúo Infonavit: para qué sirve y qué revisar
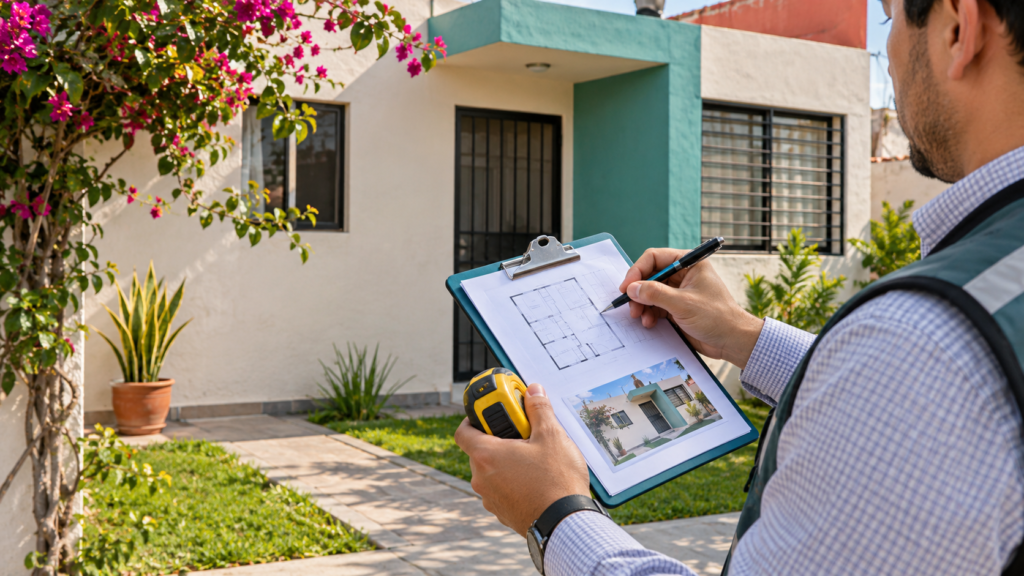
Imagen ilustrativa generada digitalmente.
El avalúo Infonavit es una valoración profesional de la vivienda que se considera en el trámite de crédito. Ayuda a identificar las características del inmueble y su valor estimado; no sustituye la revisión legal de la propiedad ni garantiza que el crédito se apruebe.
Elinfonavit.com es una guía informativa independiente; no está afiliada al Infonavit. Los trámites y la información de tu cuenta se consultan directamente en los canales oficiales.
Tabla de Contenidos
Qué revisa y por qué importa
El valor del avalúo, el precio que acuerdas con el vendedor y el monto que te ofrece el Instituto son conceptos diferentes. Antes de comprometerte a comprar, pregunta cómo se tomarán en cuenta en tu operación. Para vivienda existente, la documentación del producto también puede exigir un dictamen técnico de calidad.
Un avalúo no demuestra por sí solo que el vendedor pueda transmitir la propiedad sin problemas. Consulta a la notaría sobre escrituras, gravámenes y documentación registral.
Quién solicita el avalúo
La lista de documentos para comprar vivienda señala que, si compras a un particular, puedes solicitarlo a una unidad de valuación con la que trabaja el Infonavit. Si compras a una constructora, la lista indica que esta solicita el avalúo. Confirma la unidad y el procedimiento vigente para tu caso antes de contratar.
Cuánto cuesta y cuánto dura
Pregunta a la unidad de valuación el precio aplicable, qué incluye, cuándo se paga y qué ocurre si la operación no continúa. No hay una tarifa única que podamos garantizar para todos los inmuebles.
En una página oficial de compra, el Instituto menciona un avalúo electrónico con antigüedad máxima de seis meses y, para vivienda existente, un dictamen técnico de calidad. Verifica que esa regla corresponda al producto y a tu trámite: las condiciones pueden cambiar.
Antes de entregar dinero o firmar
- Confirma que el inmueble y el vendedor corresponden a la operación que piensas realizar.
- Consulta tu precalificación y el presupuesto completo, incluidos gastos que no cubra el crédito.
- Pregunta cómo obtener el avalúo y qué documento recibirás.
- Revisa las condiciones con la notaría antes de asumir compromisos.
Conserva los comprobantes y no compartas contraseñas ni códigos de acceso con intermediarios.
Fuentes: documentos para comprar vivienda e información oficial de compra. Consultadas el 10 de noviembre de 2026.
También puedes consultar la guía de medidas de vivienda.

Unidad Mixta Infonavit (UMI) en 2026: valor y uso
App Infonavit: dónde descargarla y qué verificar
Mujer Infonavit: beneficios y condiciones que debes verificar
Cuenta Infonavit + Crédito Bancario: cómo funciona
MejOraSí Infonavit: qué fue y cómo verificar opciones
Vivienda para el Bienestar e Infonavit: cómo verificar opciones
Deja un comentario
Otras noticias del Infonavit